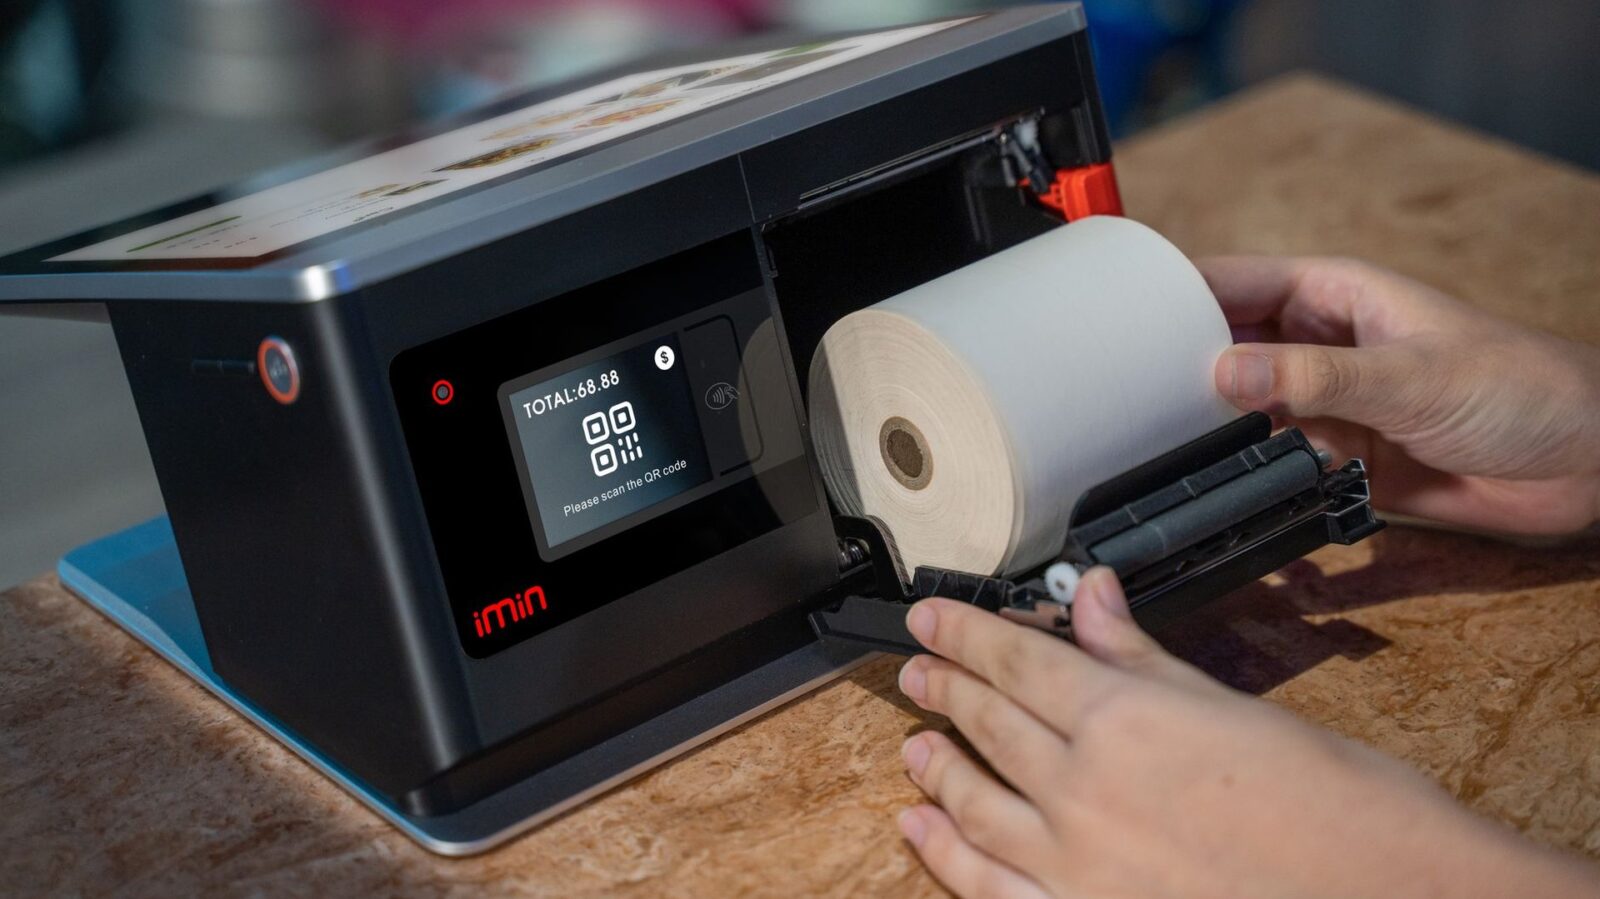
Die Kassensicherungsverordnung (KassenSichV) regelt, wie elektronische Aufzeichnungssysteme Geschäftsvorfälle manipulationssicher speichern. Sie konkretisiert § 146a der Abgabenordnung und verpflichtet Betriebe mit elektronischer Kasse zu einer zertifizierten technischen Sicherheitseinrichtung, zur Belegausgabe und zur Meldung des Systems beim Finanzamt.
Die Kassensicherungsverordnung stammt vom 26. September 2017 und gilt seit dem 1. Januar 2020 in vollem Umfang. Sie betrifft ausschließlich Betriebe mit elektronischem Aufzeichnungssystem, nicht die offene Ladenkasse. Vier Pflichten greifen zusammen: Einzelaufzeichnung, zertifizierte technische Sicherheitseinrichtung, Belegausgabe und Meldung über ELSTER. Systeme, die vor dem 1. Juli 2025 angeschafft wurden, waren bis 31. Juli 2025 zu melden. Seither läuft die Meldefrist einen Monat ab Anschaffung.
Was regelt die Kassensicherungsverordnung?
Die Kassensicherungsverordnung regelt vier Pflichten: die Einzelaufzeichnung jedes Geschäftsvorfalls, die Absicherung durch eine zertifizierte technische Sicherheitseinrichtung, die Ausgabe eines Belegs und die Meldung des Kassensystems an das Finanzamt. Die Verordnung stammt vom 26. September 2017.
Die Kassensicherungsverordnung ist eine Rechtsverordnung des Bundesministeriums der Finanzen. Sie füllt § 146a der Abgabenordnung mit technischen Vorgaben. Die Abgabenordnung nennt die Pflicht, die Verordnung beschreibt, wie ein System diese Pflicht erfüllt.
Der Gesetzgeber reagierte damit auf manipulierbare Kassensoftware. Vor 2020 ließen sich Umsätze in vielen Systemen nachträglich löschen, ohne dass eine Spur zurückblieb. Die Verordnung verlagert die Beweisführung: Nicht der Prüfer weist die Manipulation nach, sondern das System weist die Unversehrtheit jedes Vorgangs nach.
Vier Pflichten bilden zusammen den KassenSichV-Vierklang: Aufzeichnen (jeder Vorgang einzeln), Absichern (Signatur durch die TSE), Belegen (Ausgabe an den Kunden), Melden (Anzeige beim Finanzamt). Fällt ein Element aus, ist die Kassenführung angreifbar, auch wenn die anderen drei sauber laufen.
Für welche Betriebe gilt die Kassensicherungsverordnung?
Die Kassensicherungsverordnung gilt für jeden Betrieb, der ein elektronisches Aufzeichnungssystem einsetzt. Eine allgemeine Registrierkassenpflicht besteht in Deutschland nicht: Wer eine offene Ladenkasse führt, fällt nicht unter die TSE-Pflicht, bleibt aber zur Einzelaufzeichnung und zur ordnungsmäßigen Kassenführung verpflichtet.
Ein elektronisches Aufzeichnungssystem ist jedes System, das Geschäftsvorfälle elektronisch erfasst und speichert. Darunter fallen stationäre Kassensysteme, Tablet-Kassen, App-Kassen auf dem Smartphone und Waagen mit Registrierkassenfunktion. Eine offene Ladenkasse ist dagegen eine Geldlade ohne elektronische Aufzeichnung, bei der der Bestand täglich per Kassenbericht ermittelt wird.
Betroffen sind damit vor allem Betriebe mit hohem Bargeldanteil: Gastronomie, Bäckereien, Friseure, Einzelhandel, Kioske und Taxiunternehmen. Für EU-Taxameter und Wegstreckenzähler galt eine eigene Nachrüstfrist bis zum 31. Dezember 2025.
Wer heute ein neues System auswählt, prüft die Verordnungskonformität vor dem Funktionsumfang. Das Software-Verzeichnis von branchen-software.de führt in der Kategorie Kassensystem Produkte für mehrere Branchen, davon vier Kassensysteme mit Gastro-Profil (Stand September 2026). Eine Übersicht der Anbieter für den Gastro-Einsatz steht unter Kassensystem für Gastronomie.
Welche technischen Anforderungen stellt die Kassensicherungsverordnung?
Die Kassensicherungsverordnung verlangt eine zertifizierte technische Sicherheitseinrichtung aus Sicherheitsmodul, Speichermedium und einheitlicher digitaler Schnittstelle. Das Sicherheitsmodul signiert jeden Vorgang mit Zeitstempel und fortlaufendem Zähler, das Speichermedium hält die Protokolle für die Betriebsprüfung vor. Die Zertifizierung erteilt das Bundesamt für Sicherheit in der Informationstechnik.
Die TSE (technische Sicherheitseinrichtung) arbeitet als Notar im Kassensystem. Sie erzeugt zu jedem Vorgang eine Signatur aus Startzeit, Endzeit, Transaktionsnummer und Signaturzähler. Lücken in der Zählerfolge machen gelöschte Vorgänge sichtbar. Die Signatur gehört auf den Beleg.
Die Bauform der TSE variiert: USB-Stick, SD-Karte, fest verbautes Modul oder Cloud-TSE. Die Cloud-Variante bindet mehrere Kassen an ein Rechenzentrum an, die Hardware-Variante bleibt lokal. Welche Bauform zum Betrieb passt, hängt an Filialzahl, Netzabdeckung und Ausfallkonzept.
Die digitale Schnittstelle der Finanzverwaltung für Kassensysteme (DSFinV-K) legt fest, in welchem Format die Daten exportiert werden. Der Prüfer erhält damit aus jedem System dieselbe Dateistruktur. Welche Anforderungen daraus konkret für den Gastro-Betrieb folgen, behandelt der Beitrag TSE-Pflicht in der Gastronomie: was das Kassensystem können muss.
Das Zertifikat einer TSE ist befristet, nicht dauerhaft. Die Handwerkskammer Dresden und die Handwerkskammer Oldenburg weisen Betriebe darauf hin, das Ablaufdatum der verbauten TSE aktiv zu prüfen, weil viele Geräte aus der ersten Beschaffungswelle 2019 und 2020 stammen. Läuft das Zertifikat ab, signiert die Kasse weiter, aber ohne gültige Absicherung. Das Ablaufdatum steht in der Kassensoftware unter der TSE-Verwaltung und gehört in den jährlichen Wartungsturnus.
Welche Fristen und Meldepflichten gelten für Kassensysteme?
Betriebe melden jedes elektronische Aufzeichnungssystem über ELSTER an das Finanzamt. Systeme, die vor dem 1. Juli 2025 angeschafft wurden, waren bis zum 31. Juli 2025 zu melden. Seither gilt eine Frist von einem Monat nach Anschaffung.
Die Meldepflicht steht in § 146a Absatz 4 der Abgabenordnung. Laut der Fachinformation von handel.digital zur Meldepflicht elektronischer Kassensysteme (Stand September 2026) sind vier Angaben zu übermitteln: die Art des Aufzeichnungssystems, die Anzahl der eingesetzten Kassen, die Seriennummer jeder Kasse und die Seriennummer der verwendeten TSE.
Die Außerbetriebnahme unterliegt derselben Monatsfrist. Wer eine Kasse verschrottet, verkauft oder stilllegt, meldet das Datum der Stilllegung nach. Ein Betrieb meldet dabei alle Systeme einer Betriebsstätte gemeinsam, nicht einzeln über das Jahr verteilt.
Drei Meldewege stehen offen: die Direkteingabe im ELSTER-Portal, der XML-Upload und die ERiC-Schnittstelle. Steuerkanzleien übernehmen die Meldung häufig über die Schnittstelle aus ihrer Kanzleisoftware heraus.
Dieser Beitrag ordnet die Rechtslage zum Stand September 2026 ein und ersetzt keine steuerliche Beratung. Fristen, Verwaltungsanweisungen und Übergangsregelungen ändern sich. Vor der Anschaffung oder Abmeldung eines Kassensystems klären Betriebe den konkreten Fall mit ihrer Steuerkanzlei oder dem zuständigen Finanzamt ab.
Was prüft das Finanzamt bei einer Kassennachschau?
Bei der Kassennachschau nach § 146b der Abgabenordnung betritt ein Prüfer ohne Voranmeldung die Geschäftsräume und kontrolliert die Kassenführung. Geprüft werden der Kassensturz, die TSE-Protokolle, der Datenexport über die digitale Schnittstelle und die Verfahrensdokumentation. Der Prüfer kann anschließend ohne Prüfungsanordnung zur Außenprüfung übergehen.
Der Kassensturz vergleicht den gezählten Bargeldbestand mit dem Sollbestand laut System. Weicht der Betrag ab, dokumentiert der Prüfer die Differenz. Der Datenexport zeigt, ob das System die DSFinV-K-Struktur vollständig ausgibt.
Die Verfahrensdokumentation beschreibt, wie Belege entstehen, erfasst, gespeichert und archiviert werden. Sie ist kein Kassenthema allein, sondern Teil der ordnungsmäßigen Buchführung insgesamt. Die Anforderungen dazu behandelt der Beitrag GoBD: was die Grundsätze für digitale Buchführung verlangen.
Die Belegausgabe prüft der Prüfer direkt am Tresen. Der Beleg muss verfügbar sein, sobald der Vorgang abgeschlossen ist. Die Details regelt die Belegausgabepflicht, die digitale Belege ausdrücklich zulässt.
Welche Folgen hat ein Verstoß gegen die Kassensicherungsverordnung?
Ein Verstoß gegen die Kassensicherungsverordnung gefährdet die Ordnungsmäßigkeit der Buchführung. Das Finanzamt kann die Aufzeichnungen verwerfen und die Besteuerungsgrundlagen schätzen. Zusätzlich sieht § 379 der Abgabenordnung eine Geldbuße vor, die bis zu 25.000 Euro beträgt.
Die Schätzung wiegt in der Praxis schwerer als die Geldbuße. Verwirft das Finanzamt die Kassenführung, setzt es Umsatz und Gewinn selbst an. Der Betrieb trägt dann die Last, die eigenen Zahlen zu belegen, und zwar aus Unterlagen, die der Prüfer gerade als unzureichend eingestuft hat.
Drei Fehlerbilder tauchen wiederholt auf: eine nicht aktivierte TSE nach Systemwechsel, ein abgelaufenes TSE-Zertifikat im Dauerbetrieb und eine unterbliebene ELSTER-Meldung nach Filialeröffnung. Alle drei entstehen nicht aus Absicht, sondern aus fehlender Zuständigkeit im Betrieb.
💬 Meine Einschätzung
Die gängige Annahme lautet, die Kassensicherungsverordnung sei ein Anschaffungsthema: TSE kaufen, einbauen, erledigt. Die Verordnung ist aber ein Betriebsthema. Drei ihrer vier Pflichten laufen dauerhaft weiter: Die Belegausgabe passiert bei jedem Vorgang, die Meldung bei jeder Änderung am Systembestand, die Absicherung nur so lange, wie das TSE-Zertifikat gültig ist. Betriebe, die den Vierklang nach dem Kauf abhaken, laufen genau in die drei Fehlerbilder, die bei der Kassennachschau zuerst auffallen. Ein benannter Verantwortlicher und ein jährlicher Termin für TSE-Ablauf und Systembestand kosten wenig und decken den größten Teil des Risikos ab.
- Die KassenSichV vom 26. September 2017 konkretisiert § 146a AO und gilt seit 1. Januar 2020 vollständig.
- Betroffen ist nur, wer ein elektronisches Aufzeichnungssystem nutzt. Eine Registrierkassenpflicht gibt es nicht.
- Der KassenSichV-Vierklang: Aufzeichnen, Absichern per TSE, Belegen, Melden über ELSTER.
- Meldefrist seit 1. Juli 2025: ein Monat nach Anschaffung und ein Monat nach Außerbetriebnahme.
- Zu melden sind Systemart, Kassenanzahl, Seriennummer je Kasse und TSE-Seriennummer.
- § 379 AO sieht eine Geldbuße bis 25.000 Euro vor, die Schätzung nach verworfener Kassenführung wiegt schwerer.
Häufige Fragen zur Kassensicherungsverordnung
Gilt die Kassensicherungsverordnung auch für Kleinbetriebe?
Die Kassensicherungsverordnung kennt keine Umsatzgrenze und keine Ausnahme für Kleinbetriebe. Maßgeblich ist allein, ob ein elektronisches Aufzeichnungssystem im Einsatz ist. Ein Imbiss mit Tablet-Kasse fällt darunter, ein Marktstand mit offener Ladenkasse nicht.
Was kostet die Umsetzung der Kassensicherungsverordnung?
Die Kosten setzen sich aus TSE-Beschaffung, Softwareanpassung und laufender Wartung zusammen. Die Höhe hängt an Bauform, Kassenanzahl und Anbietermodell. Angebote vergleichen Betriebe anhand der Gesamtkosten über die Vertragslaufzeit, nicht anhand des Anschaffungspreises allein.
Muss der Kassenbon ausgedruckt werden?
Ein Papierausdruck ist nicht vorgeschrieben. Die Belegausgabepflicht lässt digitale Belege zu, etwa per QR-Code, E-Mail oder App. Der Beleg muss dem Kunden in unmittelbarem zeitlichem Zusammenhang mit dem Vorgang zur Verfügung stehen.
Wer meldet das Kassensystem beim Finanzamt?
Die Meldepflicht trifft den Unternehmer. Die Übermittlung übernimmt in der Praxis häufig die Steuerkanzlei über die ERiC-Schnittstelle. Die Verantwortung für Vollständigkeit und Frist bleibt beim Betrieb, auch wenn die Kanzlei die Daten einreicht.
Was passiert bei einem Ausfall der TSE?
Der Ausfall ist zu dokumentieren und die Kasse weiterzubetreiben. Der Grund, der Zeitraum und die ergriffenen Maßnahmen gehören in die Verfahrensdokumentation. Die Störung ist unverzüglich zu beheben, die Aufzeichnungen sind lückenlos fortzuführen.
Wie wählt man ein konformes Kassensystem aus?
Ein konformes Kassensystem weist eine zertifizierte TSE, einen DSFinV-K-Export und eine dokumentierte Belegausgabe nach. Diese drei Nachweise fordern Betriebe vor Vertragsschluss schriftlich an, nicht nach der Installation. Der Auswahlprozess selbst folgt denselben Schritten wie bei jeder Branchensoftware.
Die Reihenfolge entscheidet: erst Pflichtanforderungen prüfen, dann Funktionsumfang bewerten, dann Preis verhandeln. Wer umgekehrt vorgeht, korrigiert später unter Zeitdruck. Ein strukturiertes Vorgehen beschreibt der Leitfaden Branchensoftware auswählen: ein Leitfaden in sieben Schritten.
Quellen und weiterführende Literatur
gesetze-im-internet.de — Abgabenordnung, insbesondere § 146a (Ordnungsvorschrift für elektronische Aufzeichnungssysteme), § 146b (Kassennachschau) und § 379 (Steuergefährdung).
gesetze-im-internet.de — Kassensicherungsverordnung (KassenSichV) vom 26. September 2017 mit den technischen Anforderungen an die TSE.
bundesfinanzministerium.de — Anwendungserlass zur Abgabenordnung und BMF-Schreiben zu § 146a AO.
bsi.bund.de — Bundesamt für Sicherheit in der Informationstechnik, Zertifizierung technischer Sicherheitseinrichtungen und Technische Richtlinien.
elster.de — Mitteilungsverfahren für elektronische Aufzeichnungssysteme, Direkteingabe, XML-Upload und ERiC-Schnittstelle.
handel.digital — Fachinformation zur Meldepflicht elektronischer Kassensysteme mit Fristen und Meldeinhalten, abgerufen im September 2026.
hwk-dresden.de — Hinweis der Handwerkskammer Dresden zum Ablaufdatum von TSE-Zertifikaten.
hwk-oldenburg.de — Hinweis der Handwerkskammer Oldenburg zum Ablauf von TSE-Zertifikaten bei elektronischen Kassen.

Redaktion
Redaktion Branchen-Software
Die Redaktion von Branchen-Software recherchiert und ordnet Software für Kanzleien, Praxen, Betriebe und KMU ein. Grundlage jeder Einordnung sind Herstellerangaben, öffentlich einsehbare Preis- und Funktionslisten sowie Statistiken der Berufskammern und Branchenverbände — jeweils mit Quelle und Stand-Datum an der Seite. Wir führen keine Labortests durch und veröffentlichen keine Nutzerbewertungen. Was wir liefern, ist eine strukturierte Marktübersicht mit nachvollziehbarer Herkunft der Angaben.